
ALVIN 专栏 · 金融素养与家庭教育
当六年级的女儿开始计算一辆自行车的“回本周期”
从一个模拟账户、一次定存误操作和一辆自行车,聊聊孩子怎样理解预算、机会成本与长期选择。
约 6 分钟阅读
孩子最近有没有回家和你讨论在学校学到的理财知识?
我们家在读6年级的大女儿,最近经常兴奋地给我展示她的模拟银行账户。几周前,老师开始带孩子们接触 Financial Literacy(金融素养/理财教育)。
让我感到惊喜的是,这并不是简单地教孩子“要存钱”,而是让他们在一个接近真实生活的模拟环境中,亲自作出财务决定,并看到每个决定带来的结果。
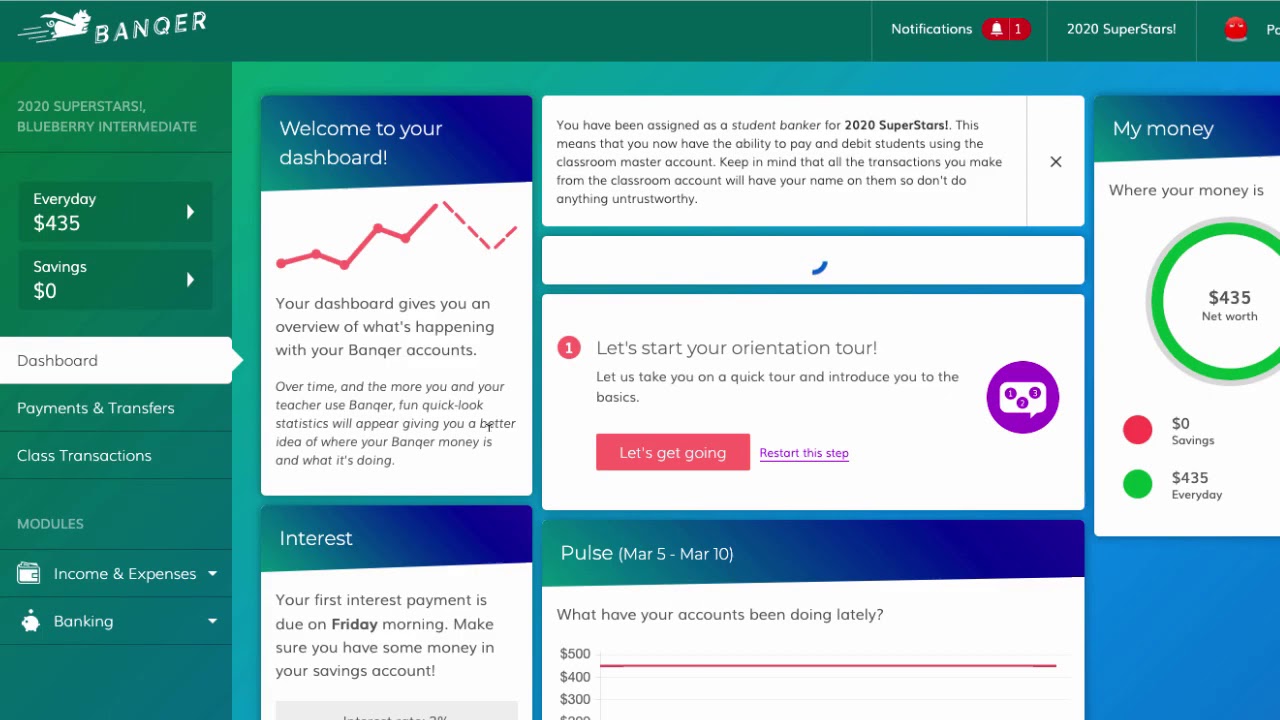
她有了自己的“银行账户”
在这个课堂模拟系统里,女儿每周可以从老师那里获得 $300 的模拟收入。她还可以准备简历,申请教室里的“零工”,竞争上岗,通过劳动获得额外收入。如果答对系统里不时发布的金融素养问题,也能得到一些虚拟现金奖励。
有收入,自然也有支出。
她每周需要支付固定的网络费、交通费等生活开支。为了避免忘记付款,她学会了设置 Automatic Payment(自动付款)。她也开始做 Budget(预算),了解自己每周有多少收入、多少支出、留下多少存款,以及哪些钱应该放在 Everyday Account(日常账户),哪些可以转入 Savings Account(储蓄账户),哪些暂时不用的钱可以放进 Term Deposit Account(定期存款账户)。
她可以随时查看自己的 Expenses(支出)、Transactions(交易记录)、Interest Received(已收利息)和 Net Asset Balance(净资产余额),也能看到自己与其他同学之间的资产差别。班里甚至已经有同学因为理财不当出现了 Overdraft(透支)。
这些概念,身边不少成年人可能都还没有完全想清楚,孩子们却已经开始在实践中理解了。
一次“手抖”,让她认识了机会成本
模拟系统里的14天 Term Deposit(定期存款)利率是10.5%,60天定期存款利率则超过18%。
误操作后实际选择
原本计划选择
女儿原本准备选择60天定期存款,却因为操作时“手抖”,误选成了14天。发现之后,她遗憾了好一阵子,并在14天存款到期后,立刻转存了60天的 Term Deposit(定期存款)。
当然,这些是为了教学而设定的模拟利率,并不代表现实中的银行存款利率。但是这次小小的失误,却让她非常直观地理解了利息差别和 Opportunity Cost(机会成本):同一笔钱,因为期限和选择不同,最后的结果可能也会不同。
我也借机提醒她,处理和钱有关的事情,需要多看一眼、多想一步。现实生活中的很多财务决定,并不一定都有机会按一下“撤销键”。
买滑板车,还是买自行车?
这一周,系统里的“消费市场”增加了新的商品。
其中有价值一两万元、外形很炫的汽车,也有买回来后可能产生收入的出租车。不过模拟学习才刚刚开始,孩子们目前都还买不起。
比较现实的选择是 Scooter(滑板车)和 Bicycle(自行车)。
没有前期购买成本
每周交通费约减半
每周大约节省 $20
我和她一起讨论:究竟哪一种选择更合算?
她最后选择了自行车。
并不是因为自行车更时髦,也不是为了和同学攀比,而是因为她算出来,买自行车后每周大约可以节省 $20。不到17周,最初投入的 $332 就可以通过节省下来的交通费“赚回来”。之后,每周省下的钱才是真正持续产生的收益。
我告诉她,在真实生活中,骑自行车除了可以节省交通费,还可能让身体更健康,对环境也更友好。一个看似简单的消费选择,其实可以同时涉及预算、投资回报、健康和环保。
看到她这么早就开始认真思考这些问题,我感到很高兴。
理财教育正在进入新西兰国家课程
前一天,我参加了行业协会 Financial Advice New Zealand(新西兰财务顾问协会)的交流会。来自 Te Ara Ahunga Ora Retirement Commission(新西兰退休事务委员会)的演讲嘉宾,也专门介绍了新西兰金融素养教育的推进和未来安排。
按照教育部公布的计划,金融教育将被纳入更新后的国家课程,核心覆盖1至10年级。相关社会科学和 Te Ao Māori 课程内容将在2027年起成为必教内容;金融数学也已经纳入更新后的数学与统计课程。[1]
教育部与退休事务委员会还共同推出实施指南和教学资源,帮助学校安排从0至13年级的金融教育。对于11至13年级,学校可以根据学生需要,更灵活地安排持续学习。[2]
低年级的孩子会从区分“需要”和“想要”开始,逐步认识收入、消费、储蓄和银行账户;随着年龄增长,再进一步学习预算、投资、利息、税务和保险。
教育从娃娃抓起。新西兰在不少事情的效率和执行上经常受到批评,但把金融素养系统地纳入学校教育,在我看来是一项很有前瞻性、也非常值得肯定的安排。
理财,不只是学习怎样赚钱
真正的金融素养,并不只是知道怎样赚更多钱,或者找到最高的投资回报。
它还包括分清需要与想要,理解收入与支出,知道怎样为未来作准备;也包括理解机会成本、风险、保障和长期规划,并在不同选择之间作出适合自己的决定。
女儿课堂里的一次误操作、一笔定存和一辆自行车,看起来都是小事,却可能比背诵几个金融名词更有意义。
从课堂回到真实生活
很多朋友可能只知道我们是保险顾问,却不一定知道,作为 Financial Adviser(财务顾问),我们的工作也包括帮助客户理解与保险、KiwiSaver(新西兰退休储蓄计划)和长期财务安排有关的信息,并在我们的专业服务范围内提供合规、实用的建议。
孩子需要建立金融素养,成年人同样需要。
我们无法替客户决定他们应该过怎样的人生,但可以帮助他们把复杂的问题讲清楚,把风险和选择看得更明白,再作出更适合自己和家庭的决定。
从今天的一辆自行车,到未来的人生选择
如果孩子从小就能学会认真对待每一笔收入、每一次支出和每一个选择,那么将来真正面对工资、房贷、KiwiSaver、保险和家庭责任时,她至少不会完全没有准备。
而这,或许正是理财教育最重要的意义。
资料来源与说明
- 新西兰教育部:Financial education a key focus in refreshed national curriculum。
- 新西兰教育部:New guides for schools and providers to implement financial education。
- Banqer Primary:课堂金融教育内容与模拟功能介绍。
资料核对日期:2026 年 9 月 9 日。文中账户、金额及利率均为课堂模拟设置,不代表现实中的银行产品、市场利率或个人财务建议。